
Frenada regenerativa: qué cambia en tres modelos
Comparamos los manuales del Hyundai Kona Hybrid, Kia EV3 y Tesla Model 3: cuándo recuperan energía, qué puede limitarla y cuándo usar el freno.
Leer guía
Herencia y donación siguen trámites distintos. Comprueba qué plazo de la DGT te corresponde, qué justificantes preparar y qué revisar antes de circular.

Recibir un coche por herencia o como donación no es lo mismo que comprarlo. La Dirección General de Tráfico (DGT) tiene un trámite específico para cada caso, y los plazos tampoco empiezan a contar el mismo día. Antes de presentar la solicitud, identifica si ya hay una persona adjudicataria definitiva o si alguien solo custodia el vehículo mientras se resuelve la herencia.
En una donación, el nuevo titular debe solicitar el cambio en un máximo de 30 días desde que donante y beneficiario firman el documento de donación. En una herencia con adjudicatario definitivo, el plazo es de 90 días desde la fecha que aparece en el documento que designa a esa persona como nuevo titular. Si la herencia sigue sin adjudicar el coche, existe una anotación distinta para quien lo custodia provisionalmente: debe comunicarlo a la DGT antes de que transcurran 90 días desde el fallecimiento. No confundas estos plazos con los tributarios, que dependen de la administración competente.
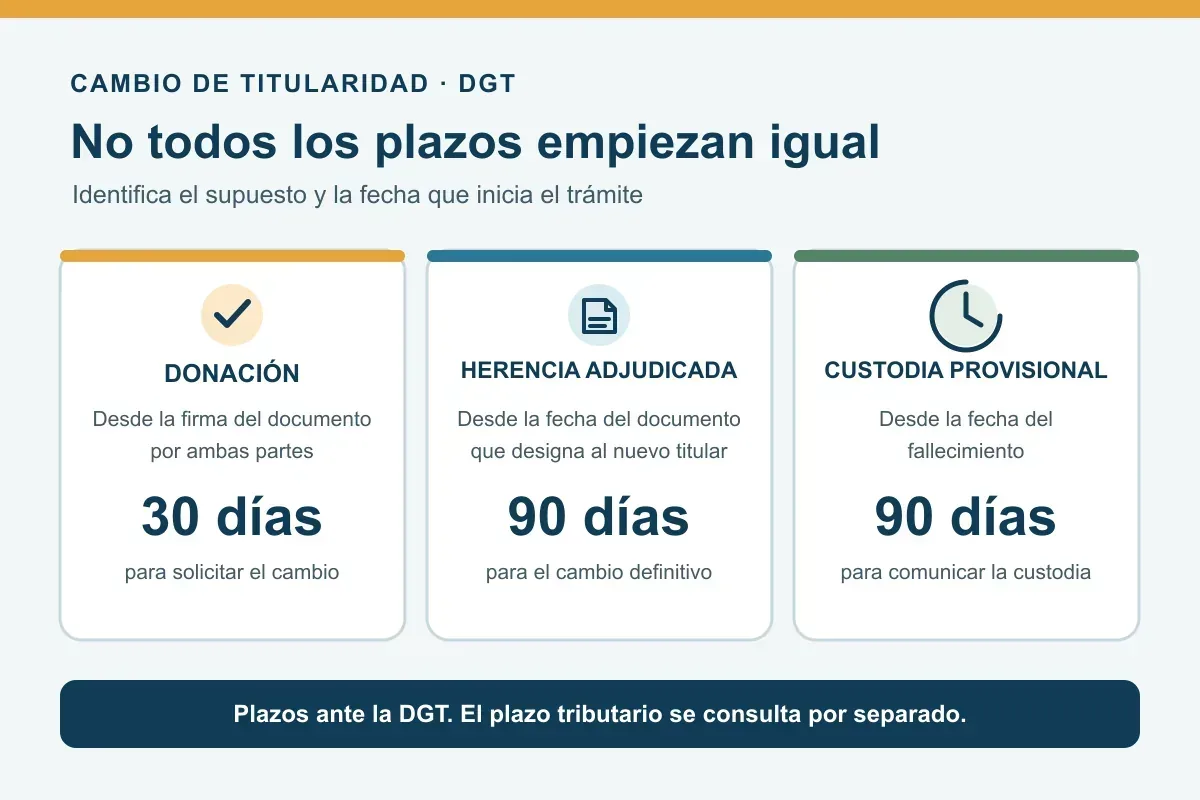
El plazo depende del supuesto y de la fecha que inicia cada trámite.
Donación: una persona transmite el vehículo gratuitamente a otra y ambas documentan la donación. La DGT pide que el documento identifique la transmisión como donación y esté firmado por las partes. El plazo de 30 días se cuenta desde la firma de ese documento por donante y beneficiario.
Herencia con adjudicatario: ya existe un documento que designa a la persona que recibirá definitivamente el vehículo. Esa persona presenta el cambio de titularidad ante la DGT dentro de los 90 días contados desde la fecha de designación que figure en el documento; no se cuenta automáticamente desde el fallecimiento.
Custodia provisional: la herencia aún no ha determinado quién se quedará definitivamente el coche, pero una persona tiene su custodia y uso. La DGT permite anotarla provisionalmente en el Registro de Vehículos. Esa anotación tiene su propio plazo de 90 días desde la defunción y no equivale al cambio definitivo de titularidad: la DGT expide una autorización provisional, no un nuevo permiso de circulación definitivo.
No firmes un contrato de compraventa con un precio ficticio para documentar una donación. La naturaleza de la transmisión debe coincidir con lo que ocurrió y con los documentos que vas a presentar.
En Andalucía, la Agencia Tributaria autonómica separa los trámites: publica los modelos 650 y 660 para sucesiones y el modelo 651 para donaciones. Es un ejemplo autonómico, no una instrucción válida para cualquier residencia o situación. En otras comunidades, territorios forales o casos con elementos internacionales, consulta la administración que tenga atribuida la gestión.
La persona que asume provisionalmente la custodia debe comunicar esa situación a la DGT antes de que pasen 90 días desde el fallecimiento. Para la anotación, la DGT indica una solicitud, los datos del custodio y del vehículo, la fecha de defunción, una declaración responsable sobre las obligaciones del titular y el nuevo domicilio fiscal. Si la DGT no dispone del certificado de defunción, puede pedirlo.
La anotación genera una autorización provisional de circulación a nombre del custodio, pero no un permiso definitivo. Cuando la herencia designe a la persona adjudicataria, esta deberá solicitar después el cambio definitivo dentro de los 90 días contados desde la fecha del documento de adjudicación. Son dos trámites y dos fechas de referencia diferentes.
La custodia también supone responsabilidades. Antes de circular, comprueba que la autorización está emitida y que el vehículo tiene seguro obligatorio e ITV en vigor. Si no se cumplen las condiciones para circular, deja el coche inmovilizado hasta resolverlas.
Los 30 días de una donación y los 90 días de una adjudicación hereditaria son plazos de cambio o anotación ante la DGT. No indican por sí mismos cuándo vence la autoliquidación del impuesto. La fecha, el formulario, las posibles prórrogas y las reglas aplicables al ISD deben consultarse por separado con la administración tributaria competente.
En el régimen común, cuando las personas implicadas son residentes, una herencia suele corresponder a la comunidad de residencia de quien falleció; al donar un coche —un bien mueble— suele atenderse a la comunidad de residencia de quien lo recibe. La AEAT contempla otras reglas para no residentes, y los territorios forales tienen su propio régimen. Comprueba quién gestiona el caso antes de presentar la documentación. Si hay varios bienes, usufructos, discrepancias entre herederos o dudas sobre valoración, pide orientación a la administración tributaria o a un profesional.
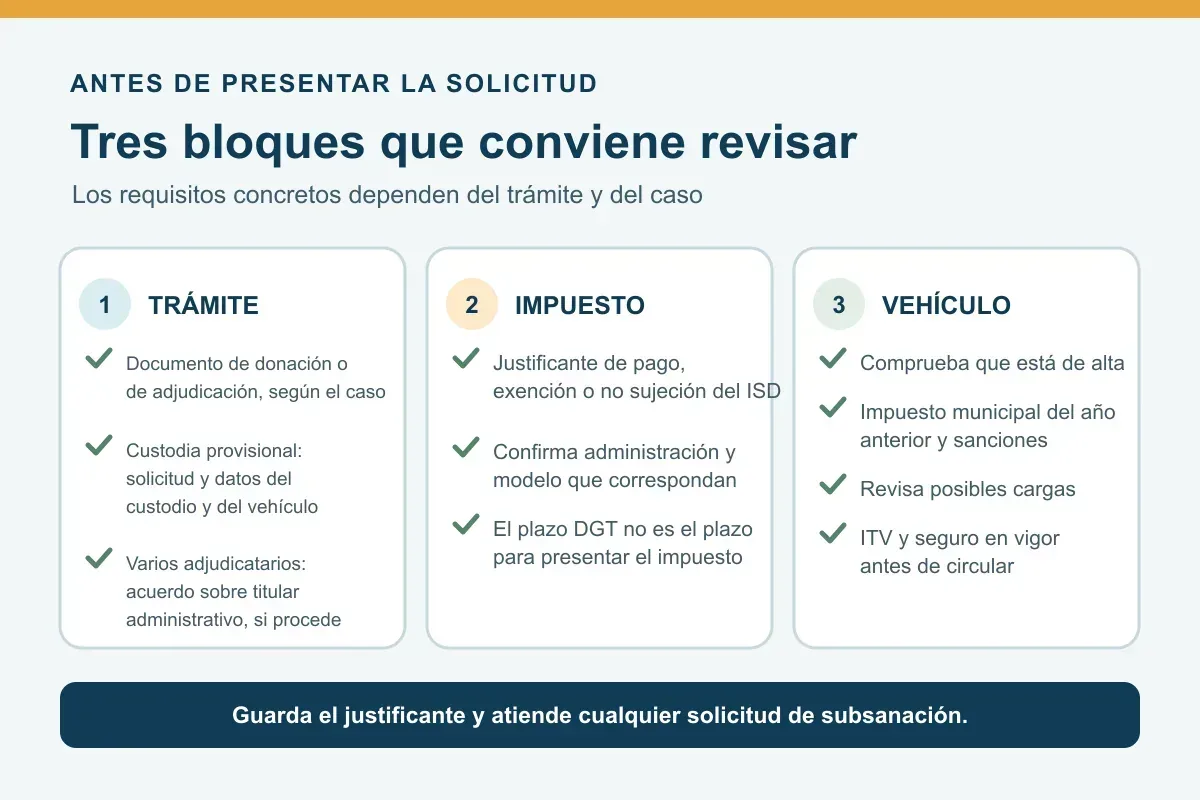
El gráfico resume varios puntos; la documentación exacta depende del trámite y del caso.
Si se trata de una compraventa ordinaria, los pasos comunes de la transferencia y su tramitación online se explican en nuestra guía para transferir un coche online. Esa guía no sustituye los procedimientos especiales de herencia, donación o custodia provisional.
Este texto es información general sobre los trámites publicados por la DGT. No calcula el impuesto, no determina qué comunidad gestiona un caso concreto y no sustituye la revisión de la documentación individual. Confirma siempre requisitos y plazos en las sedes oficiales vigentes.
Consulta los coches disponibles en el stock de gtautos.es.
Contenido relacionado para seguir resolviendo dudas antes de comprar.
Comparamos los manuales del Hyundai Kona Hybrid, Kia EV3 y Tesla Model 3: cuándo recuperan energía, qué puede limitarla y cuándo usar el freno.
Leer guía
No existe una cifra de kilos que sirva para todos los coches. El máximo depende de la versión del vehículo, de cómo se fijen las barras y de la capacidad del cofre o...
Leer guía
Qué revisa la ITV en pastillas y discos y qué debe medir un taller. El espesor mínimo depende de la pieza; no hay un intervalo universal.
Leer guía